Pénzügyi jog01 Gazdasági bűncselekmények a gyakorlatban
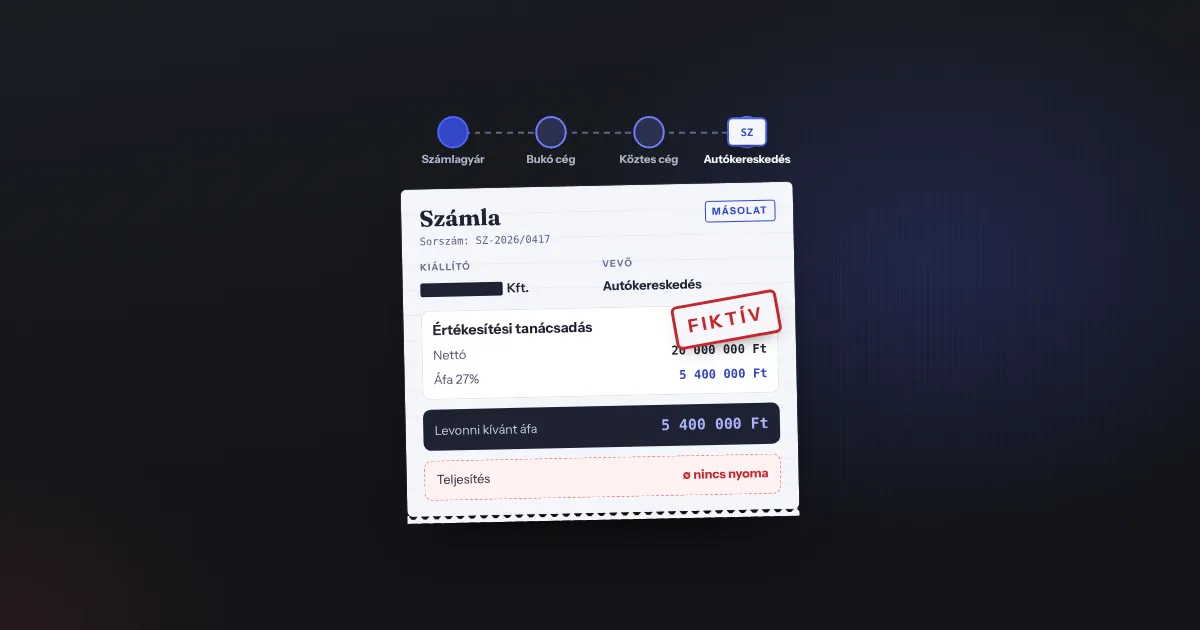
Az áfa eltűnik, az autó megérkezikHogyan válhat a külföldről behozott használt autók kereskedelme költségvetési csalássá?
Különbözeti áfa, közösségi beszerzés, két valós NAV-ügy: mikor lesz a használtautó-kereskedés adózási hibájából költségvetési csalás, ki felel érte, és mit ellenőrizzen a kereskedő és a vevő?
Egy németországi kereskedésből megérkezik Magyarországra egy néhány éves, jó állapotú személyautó. A magyar vevő megtalálja a hirdetést, kipróbálja a gépkocsit, kifizeti a vételárat, és elégedetten távozik. Az ügylet látszólag teljesen hétköznapi. A történet érdekesebb része azonban nem a próbaúton, hanem a számlákon kezdődik.
A beszerzést igazoló külföldi számla és a magyarországi értékesítés számlája ugyanis eltérő adózási szabályokra épülhet. Előfordulhat, hogy a kereskedő a gépjárművet az általános közösségi áfaszabályok szerint szerzi be, itthon mégis úgy értékesíti, mintha kizárólag az árrése után kellene adót fizetnie. Ha ehhez valótlan adóbevallás és költségvetési bevételkiesés kapcsolódik, az ügy túlléphet egy egyszerű adóvitán: felmerülhet a költségvetési csalás gyanúja.
A nyitójelenet szemléltető, kitalált történet. A cikkben bemutatott NAV-ügyek ezzel szemben valós, nyilvánosan közölt hatósági esetek.
Először tisztázzuk: a különbözeti áfa önmagában teljesen jogszerű
A használt autók kereskedelmében létezik egy speciális adózási rendszer: a különbözet szerinti adózás. Ennek célja, hogy az arra jogosult viszonteladók esetében ne az autó teljes továbbértékesítési ára, hanem a beszerzési és az eladási ár különbsége alapján történjen az áfa meghatározása. A magyar szabályokat elsősorban az általános forgalmi adóról szóló 2007. évi CXXVII. törvény (Áfa tv.) 214–227. §-ai tartalmazzák; a rendszer uniós hátterét a 2006/112/EK irányelv 313–325. cikkei adják. [1] [2]
Képzeljük el, hogy a kereskedő egy magánszemélytől tízmillió forintért vesz autót, majd tizenötmillió forintért adja tovább. Amennyiben a törvényi feltételek fennállnak, a különbözeti adózás alapjául szolgáló árrés ötmillió forint, és az árrés már tartalmazza az áfát. A 27%-os adómérték mellett ebben az egyszerűsített példában az árrés adótartalma 1 062 992 forint.
Nem kizárólag magánszemélytől történő beszerzés esetén jöhet szóba ez a rendszer. Az Áfa tv. 216. §-a meghatározott adómentes értékesítőktől, illetve a különbözeti adózást jogszerűen alkalmazó más viszonteladóktól történő beszerzéseket is nevesít. A döntő kérdés tehát nem az, hogy az autó külföldi-e, hanem az, hogy a konkrét beszerzésre milyen adózási jogcím vonatkozott. [1]
Ugyanakkor az általános szabályok szerint adózó uniós vállalkozástól történő, közösségi beszerzés nem alakítható át pusztán egy magyar számlafelirattal különbözeti adózású beszerzéssé. A számlázásnak és a bevallásnak a valós ügyletet kell követnie.
Kitől szerezte be a kereskedő az autót?
Ha a magyar számlán mégis „különbözet szerinti szabályozás – használt cikkek” áll: a számla nem a valós ügyletet követi.
Egyetlen autó, több mint kétmillió forint eltérés
Az alábbi példa azt mutatja meg, miért vonzó a szabálytalan áfaelszámolás. Tegyük fel, hogy egy magyar viszonteladó tízmillió forintért szerez be gépkocsit egy másik tagállam olyan vállalkozásától, amely az ügyletet az általános közösségi szabályok szerint számlázza. A magyarországi fogyasztói eladási ár 15 millió forint, amely bruttó összeg.
| A példában vizsgált adat | Összeg |
|---|---|
| Külföldi beszerzési ár | 10 000 000 Ft |
| Magyarországi bruttó eladási ár | 15 000 000 Ft |
| Általános szabályok szerinti értékesítés áfatartalma | 3 188 976 Ft |
| Különbözeti módszerrel számított áfa az 5 milliós árrésből | 1 062 992 Ft |
| A két, eltérő jogcímen számított összeg különbsége | 2 125 984 Ft |
Az általános áfa szerinti értékesítésnél a 15 millió forintos bruttó ár áfatartalma 15 000 000 × 27/127, vagyis kerekítve 3 188 976 forint. A különbözeti módszerrel, ha annak feltételei fennállnának, az ötmillió forintos árrés áfatartalma 5 000 000 × 27/127, azaz 1 062 992 forint volna.
A számítás kizárólag szemléltetés: nem teljes, kétoldalú áfaelszámolás. A közösségi beszerzéshez tartozó fizetendő és – ha annak feltételei fennállnak – levonható adót, továbbá az esetleges más tételeket az adott ügyletben külön kell értékelni. A táblázatban látható eltérés ezért nem azonos automatikusan a büntetőjogi értelemben vett vagyoni hátránnyal.
Számolja ki: általános vagy különbözeti áfa?
Árrés: 5 000 000 Ft
Így írta le a NAV a 2026-os budapesti ügyet
A Nemzeti Adó- és Vámhivatal 2026. február 3-án arról számolt be, hogy 25 gépjárművet foglalt le csaknem 144 millió forint értékben egy budapesti használtautó-kereskedésnél. Bankszámlákat zárolt és követeléseket is lefoglalt. A hatóság közlése szerint a vizsgált vállalkozás két beszállítójával együtt az általános áfaszabályok szerint szerzett be használt járműveket más uniós tagállamokból, belföldön azonban jogosulatlanul a különbözeti adózást alkalmazta. [3]
A NAV egy másik körülményre is felhívta a figyelmet: a vevők által fizetett foglalók nem a kereskedő társaság, hanem az ügyvezető magánbankszámlájára érkeztek. Ez önmagában nem bizonyít költségvetési csalást, de a vállalkozás pénzforgalmának, bevételeinek és könyvelésének vizsgálatakor lényeges körülmény lehet.
A 144 millió forint itt a lefoglalt autók közölt értéke, nem pedig a bizonyítottan elcsalt áfa összege. A NAV sajtóközleménye adóhatósági megállapításokat és intézkedéseket ismertet; nem pótolja a büntetőbíróság jogerős ítéletét.
A 2024-es ügyben több mint 76 milliós költségvetési kárt tárt fel a NAV
Nem ez volt az első hasonló eset. A NAV 2024. augusztus 12-i tájékoztatása szerint egy kereskedő jellemzően Belgiumból és Hollandiából vásárolt személyautókat, majd a beszerzési számlák tartalma ellenére olyan esetekben is a különbözeti adózást használta, amikor arra nem volt jogosult. [4]
A vizsgált időszakban a vállalkozás 50 gépjárművet szerzett be az EU-ból és 85 gépjárművet értékesített belföldön. A hatóság közlése szerint a költségvetésnek okozott kár meghaladta a 76 millió forintot. A NAV két bizományos értékesítő társaságot, több további céges érdekeltséget és a vállalkozás irányításával kapcsolatos gyanús körülményeket is azonosított. Négy telephelyen 23 autót foglaltak le, összesen több mint 157 millió forint értékben.
A két ügy közös tanulsága, hogy a visszaélés gyakran nem látványos okirathamisítással kezdődik. Elég lehet a tényleges beszerzési jogcím és a továbbértékesítésre alkalmazott adózási mód közötti eltérés, amely sok egymást követő adómegállapítási időszakban jelentkezik. Büntetőjogi következtetéshez azonban minden esetben külön bizonyítani kell a tényállási elemeket és a szándékosságot.
Belgium, Hollandia → belföld
- 50autó · uniós beszerzés
- 85autó · belföldi értékesítés
- 23autó · lefoglalva, 4 telephelyen
Két bizományos értékesítő társaság, további céges érdekeltségek.
Más uniós tagállamok → Budapest
- 25autó · lefoglalva
- 2beszállító · a vizsgált körben
Bankszámla-zárolás, követelések lefoglalása; a foglalók az ügyvezető magánszámlájára érkeztek.
NAV-sajtóközlemény ≠ jogerős ítélet. Hatósági megállapításokat és intézkedéseket ismertet; a bűnösségről a büntetőbíróság dönt.
Mikor lesz az adózási hibából költségvetési csalás?
A Büntető Törvénykönyv 396. § (1) bekezdése egyebek mellett a költségvetésbe történő befizetési kötelezettség kapcsán megvalósított tévedésbe ejtést, valótlan nyilatkozattételt vagy a valós tény elhallgatását rendeli büntetni, ha ezzel egy vagy több költségvetésnek vagyoni hátrányt okoznak. A különbözeti áfa tudatos és jogosulatlan alkalmazása ilyen tényállás vizsgálatát alapozhatja meg, ha a szükséges feltételek bizonyítottak. [5]
Az adóhiány és a bűncselekmény nem azonos fogalom. Egy elhibázott számlázás, téves jogértelmezés vagy hiányos dokumentáció adójogi jogkövetkezményeket akkor is vonhat maga után, ha büntetőjogi felelősség nem állapítható meg. A költségvetési csalás főszabály szerint szándékos bűncselekmény: vizsgálni kell, hogy az érintett tudott-e a valótlan adózási minősítésről, és magatartása az előírt tényállásnak megfelelt-e.
A 2026. október 29-én hatályos Btk. szerint az alapeset három évig terjedő szabadságvesztéssel büntetendő bűntett. A jelentős vagyoni hátrányt okozó eset büntetési tétele egytől öt évig, a különösen nagy vagyoni hátrányt okozó eseté kettőtől nyolc évig, a különösen jelentős vagyoni hátrányt okozó eseté öt évtől tíz évig terjedő szabadságvesztés. A minősítést az elkövetési mód – például a bűnszövetség vagy üzletszerűség – is befolyásolhatja. A Btk. 462. § (3) bekezdése szerint ötszázezer forintot meg nem haladó vagyoni hátrány esetén a költségvetési csalás bűncselekménye nem valósul meg. [5]
A különösen nagy vagyoni hátrány kategóriájába az 50 millió forintot meghaladó, de az 500 millió forintot meg nem haladó összeg tartozik. Ezért egy 76 millió forintos, büntetőeljárásban is bizonyított vagyoni hátrány önmagában már ilyen minősítési kategóriát vethet fel – de a NAV által közölt megállapításból nem lehet automatikusan következtetni az érintettek bűnösségére vagy a végleges büntetőjogi minősítésre.
- 500 millió Ft felettKülönösen jelentős vagyoni hátrány5–10 év
- 50 – 500 millió FtKülönösen nagy vagyoni hátrány2–8 év
- 5 – 50 millió FtJelentős vagyoni hátrány1–5 év
- 500 001 – 5 millió FtAlapeset · bűntett≤ 3 év
- 500 000 Ft-igNem valósul meg · Btk. 462. § (3)–
A Btk. 396. § (8) bekezdése a vádemelés előtti megtérítéshez bizonyos feltételekkel korlátlan enyhítési lehetőséget kapcsol, de ez nem jelenti az automatikus büntetlenséget, és bűnszövetségben, bűnszervezetben vagy különös visszaesőként történő elkövetés esetén ez a kedvezmény nem alkalmazható. [5]
A könyvelő, az ügyvezető és a „papíron szereplő” tulajdonos felelőssége
Az ilyen ügyekben a legnehezebb kérdés gyakran nem a számtan, hanem a felelősség személyhez kötése. Ki döntött az alkalmazandó adózási módról? Ki látta a külföldi beszerzési számlákat? Ki utasította a könyvelőt? A bevallások előkészítője és az ügyvezető tisztában volt-e azzal, hogy a számlák nem támasztják alá a különbözeti adózást?
Az, hogy valaki ügyvezetőként szerepel a cégjegyzékben, még nem bizonyítja, hogy ő valósította meg a bűncselekményt. Ugyanakkor a formális vezetői szerep, a meghatalmazások, a banki rendelkezési jogok, az e-mail-váltások és a szerződések együtt már érdemi bizonyítékot jelenthetnek. A könyvelő esetében is az egyedi tudattartalom és a tényleges közreműködés számít: a szakmai hiba nem azonos a szándékos bűnsegéllyel.
- ?Ki döntött az alkalmazandó adózási módról?
- ?Ki látta a külföldi beszerzési számlákat?
- ?Ki utasította a könyvelőt?
- ?Tudták-e, hogy a számlák nem támasztják alá a különbözeti adózást?
Önmagában nem bizonyít
- Cégjegyzéki ügyvezetői bejegyzés
- Könyvelői szakmai hiba
Együtt érdemi bizonyíték lehet
- Formális vezetői szerep
- Meghatalmazások
- Banki rendelkezési jogok
- E-mail-váltások
- Szerződések
A jóhiszemű kereskedő nem köteles minden korábbi szereplő helyett nyomozni
A történetnek van egy másik oldala is: mi történik, ha a magyar viszonteladó valóban azt hiszi, hogy jogosult a különbözeti adózásra, de utóbb kiderül, hogy külföldi üzleti partnere hibásan járt el?
Az Európai Unió Bírósága a C-624/15. számú Litdana-ügyben hangsúlyozta: a különbözeti adózás speciális, az általános rendszertől eltérő szabályozás, ezért feltételeit szigorúan kell értelmezni. Ugyanakkor a jóhiszemű adóalanytól általában nem várható el, hogy minden egyes ügyletnél ellenőrizze a teljes korábbi kereskedelmi lánc valamennyi szereplőjének adóbevallását. Azt kell vizsgálni, hogy voltak-e gyanút keltő körülmények, és megtette-e a kereskedő az észszerűen elvárható ellenőrzési lépéseket. [6]
Ez különösen fontos különbség: más a helyzet, amikor a beszerzési bizonylat önmagában az általános közösségi adózást jelzi, és más, amikor a viszonteladó szabályszerűnek tűnő, különbözeti adózásra utaló dokumentumot kap, amelyről később egy ellenőrzés során derül ki, hogy a partner valójában másként járt el. A jóhiszeműség megítélése mindig a konkrét tényálláson múlik.
EUB · C-624/15 · Litdana · 2017
Szigorú értelmezésA különbözeti adózás az általános rendszertől eltérő, speciális szabály.
Nem kell az egész láncot átvilágítaniA jóhiszemű adóalanytól általában nem várható el minden korábbi szereplő bevallásának ellenőrzése.
1. helyzet
Beszerzési bizonylatáltalános közösségi adózás
Maga a bizonylat jelzi az általános szabályok szerinti ügyletet.
2. helyzet
Beszerzési bizonylatszabályszerűnek tűnő, különbözeti adózásra utal
A partner eltérő eljárása csak egy későbbi ellenőrzésen derül ki.
A vizsgálat kérdései
- Voltak-e gyanút keltő körülmények?
- Megtette-e a kereskedő az észszerűen elvárható ellenőrzési lépéseket?
Mit érdemes ellenőriznie a tisztességes kereskedőnek – és a vevőnek?
A kereskedő számára a legfontosabb a külföldi beszerzési számla, a szerződés és az ügylet tényleges adójogi minősítésének összhangja. Lényeges az értékesítő azonosíthatósága, a jármű alvázszáma, a beszerzés és az értékesítés megfelelő nyilvántartása, valamint annak ellenőrzése, hogy a számlán szereplő különbözeti adózásra utaló megjelölés jogszerű-e. A magyar számlán a különös szabályok alkalmazásakor a „különbözet szerinti szabályozás – használt cikkek” kifejezés szerepel; ilyenkor az áthárított áfa összege nem tüntethető fel külön. [1]
A magánvevőnek nem kell átvilágítania a kereskedő teljes nemzetközi adózási láncolatát. Számára elsődleges a tényleges eladó azonosítása, a szerződésben és a számlán szereplő adatok egyezősége, valamint annak megőrzése, hogy kinek, milyen jogcímen és mely számlára fizetett. Ha például a hirdetésben magyar kereskedés szerepel, az adásvételi szerződésen viszont egy ismeretlen külföldi magánszemély van eladóként feltüntetve, az külön tisztázandó körülmény. Ilyenkor a későbbi szavatossági igényérvényesítés is nehezebbé válhat.
Így szerepel a magyar számlán
„különbözet szerinti szabályozás – használt cikkek”
Áthárított áfa: külön nem tüntethető fel
Külön tisztázandó: a hirdetésben magyar kereskedés, az adásvételi szerződésen ismeretlen külföldi magánszemély az eladó. Ilyenkor a szavatossági igényérvényesítés is nehezebbé válhat.
A lényeg nem az, hány autó érkezett, hanem mi történik a számlákon
A külföldi használtautó-import teljesen legális és fontos része a magyar gépjárműpiacnak. A különbözeti adózás is jogszerű, ha a törvény által meghatározott beszerzési helyzetre alkalmazzák. A visszaélés ott kezdődhet, amikor a kereskedő az általános adózási rend alá eső járművet szándékosan másként tünteti fel, és ezzel jogosulatlanul csökkenti az adófizetést.
A 2024-es és a 2026-os NAV-ügyek azt mutatják, hogy a használt autók mögötti dokumentáció legalább olyan fontos, mint a motor állapota. Egy sikeres értékesítés a vevőnek néhány aláírás; az adóhatóságnak azonban több országra, cégekre, számlákra és bankszámlákra kiterjedő vizsgálat kezdete is lehet. A büntetőjogi felelősség határa pedig ott húzódik, ahol már nem pusztán hibás adóelszámolásról, hanem bizonyított, szándékos és vagyoni hátrányt okozó magatartásról beszélünk.
Jogszabályok és felhasznált források
- 2007. évi CXXVII. törvény az általános forgalmi adóról, különösen 169. § q) pont, 214–227. §; 2026. IX. 15.–XII. 31. hatályállapot.
- A Tanács 2006/112/EK irányelve, különösen 313–325. cikk; konszolidált uniós szöveg.
- NAV: „144 milliós foglalás a használtautó-piacon – keményen fellép a NAV”, 2026. február 3.
- NAV: „Trükköző adózó, csalárd bevallás”, 2024. augusztus 12.
- 2012. évi C. törvény (Btk.), különösen 396. §, 459. § (6) bekezdés, 462. § (3) bekezdés; 2026. X. 1.–XI. 19. hatályállapot.
- EUB, C-624/15., Litdana, 2017. május 18., ECLI:EU:C:2017:389.
A cikk a 2026. október 29-én hatályos rendelkezések és a megjelölt nyilvános források alapján készült. Általános tájékoztatás, nem helyettesíti a konkrét ügyre vonatkozó jogi vagy adótanácsadást.