Pénzügyi jogGazdasági bűncselekmények a gyakorlatban • 3. rész
Az autó Magyarországra jött, a papírok Szlovákián át vezettek
Hogyan válhat egy németországi használtautó-vásárlásból határokon átnyúló áfacsalás?
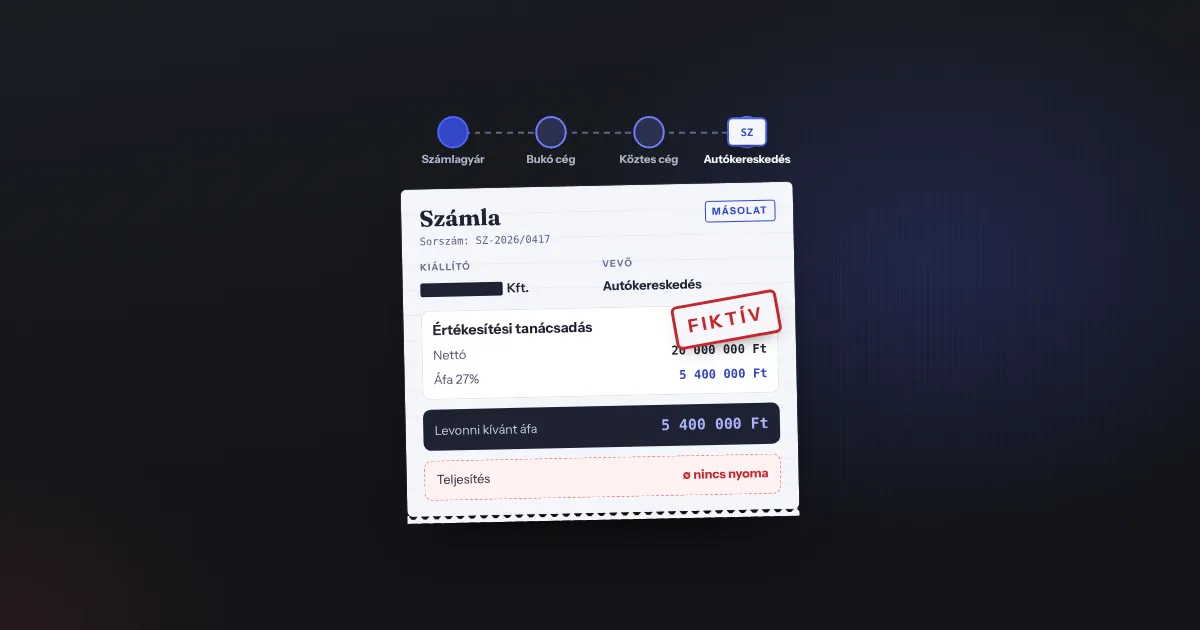
Egy autó Budapesten, egy számla Szlovákiában, egy német név az adásvételi szerződésen. Elsőre egy nemzetközi kereskedelmi ügyletnek tűnik. De vajon ki adta el valójában a járművet, és ki fizeti meg utána az áfát? A kérdésre adott válasz olykor több tízmillió forintos költségvetési csalás gyanújához vezet.
Képzeljük el, hogy Ádám hónapok óta keres egy jó állapotú használt BMW-t. Egy magyarországi kereskedés hirdetésében végre megtalálja. Az autó a telephelyen áll, a próbaút rendben zajlik, és az ár is kedvező. A szerződés aláírásakor azonban meglepődve látja, hogy eladóként nem a kereskedés szerepel, hanem egy számára ismeretlen német magánszemély. A kereskedő azzal nyugtatja, hogy külföldi autóknál ez bevett gyakorlat. A vételár egy részét ráadásul magyar bankszámlára kellene utalnia.
Másnap Ádám megtudja, hogy az autó eredetileg német kereskedőtől származik, és a beszerzési iratokban egy szlovák társaság neve is feltűnik. A jármű azonban – legalábbis a rendelkezésére álló információk alapján – soha nem járt Szlovákiában. Ez önmagában csalás? Egyáltalán nem biztos. De ha az iratok nem a valós gazdasági eseményeket tükrözik, egészen más a helyzet.
A nyitótörténet kitalált. Az alábbiakban ismertetett hatósági ügyek viszont valósak, és jól megmutatják, miért kell elválasztani a legális nemzetközi kereskedelmet a fiktív szerződésekkel leplezett értékesítéstől.
A legfontosabb különbség: nem minden „papíron szlovák” ügylet jogellenes
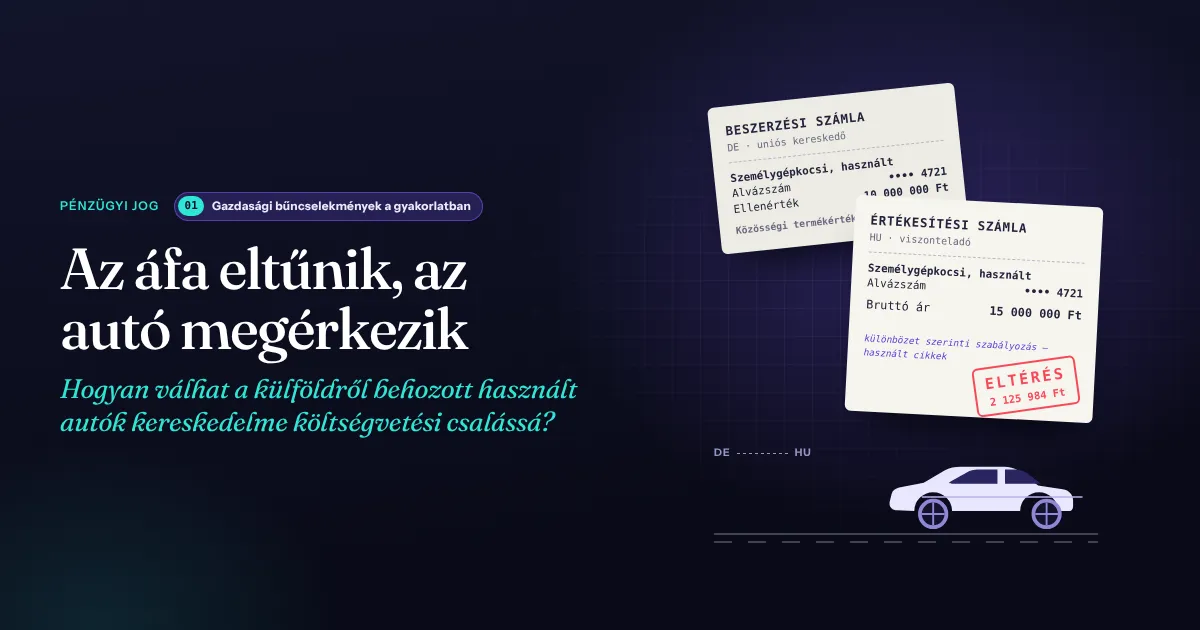
Az Európai Unión belül a kereskedők gyakran úgy adnak-vesznek árut, hogy az nem érinti valamennyi szereplő országát. Egy német vállalkozás eladhat egy járművet egy szlovák kereskedőnek, aki azt továbbértékesíti egy magyar vállalkozásnak, miközben a kocsit Németországból közvetlenül Magyarországra szállítják. Ez lehet valós, jogszerű láncügylet: a szerződéses értékesítések egymást követik, a járműnek azonban csak egyszer kell utaznia.
A megfelelő feltételek mellett akár a háromszögügyletre vonatkozó egyszerűsítés is alkalmazható. Ilyenkor három különböző tagállamban nyilvántartott adóalany vesz részt az ügyletben, az áru közvetlenül az első eladótól a végső beszerző országába kerül, és az adókötelezettséget a jogszabályban meghatározott módon teljesítik. A magyar szabályozásban ennek különösen az Áfa tv. 91. § (2) bekezdése és 141. §-a ad keretet. Az egyszerűsítés nem általános kedvezmény minden olyan ügyletre, amelyben három ország neve szerepel. [4–5]
A külföldi cég szereplése és az autó közvetlen szállítása tehát önmagában nem visszaélés. A döntő kérdés az, hogy volt-e tényleges adásvétel az egyes szereplők között, a számlák megfelelnek-e a gazdasági valóságnak, helyesen állapították-e meg az ügyletek teljesítési helyét, és megtörtént-e az adókötelezettségek teljesítése.
A szerződéses értékesítések egymást követik, a járműnek azonban csak egyszer kell utaznia. Ez lehet valós, jogszerű láncügylet.
- Három különböző tagállamban nyilvántartott adóalany vesz részt
- Az áru közvetlenül az első eladótól a végső beszerző országába kerül
- Az adókötelezettséget a jogszabályban meghatározott módon teljesítik (Áfa tv. 91. § (2), 141. §)
- Nem általános kedvezmény minden ügyletre, amelyben három ország neve szerepel
A döntő kérdés
- Volt-e tényleges adásvétel az egyes szereplők között?
- A számlák megfelelnek-e a gazdasági valóságnak?
- Helyesen állapították-e meg az ügyletek teljesítési helyét?
- Megtörtént-e az adókötelezettségek teljesítése?
A három ország eltérő áfája sem magyaráz meg mindent
Németország általános áfamértéke jelenleg 19%, Szlovákiáé 23%, Magyarországé 27%. Könnyű ebből arra következtetni, hogy a szlovák társaság közbeiktatásával automatikusan négy százalékpontnyi áfa „spórolható meg”. Csakhogy az uniós áfarendszer nem így működik. [6]
A 2006/112/EK irányelv 40. cikke szerint a közösségen belüli termékbeszerzés teljesítési helye főszabály szerint ott van, ahol a termék fuvarozása a vevő részére befejeződik. Láncügyleteknél azt is vizsgálni kell, hogy a szállítás melyik értékesítéshez rendelhető, és érvényesülnek-e valamely különös rendelkezés, például a háromszögügylet feltételei. Egy szlovák adószám vagy cégnév önmagában nem teszi szlovák áfás ügyletté a magyarországi értékesítést. [4–5]
Vegyünk egy leegyszerűsített példát. Ha egy magyarországi, általános szabályok szerint adóköteles értékesítés nettó vételára tízmillió forint, akkor a 27%-os magyar áfa 2,7 millió forint, a bruttó ár pedig 12,7 millió forint. Ez az értékesítést terhelő áfa; nem jelenti azt, hogy ugyanennyi lenne az eladó tényleges befizetési kötelezettsége vagy egy esetleges bűncselekménnyel okozott vagyoni hátrány. A levonható előzetesen felszámított adó, a beszerzés és az értékesítés jogcíme, illetve az alkalmazható különös szabályok az elszámolást alapvetően befolyásolják.
Fontos az is, hogy az EU-n belüli beszerzést a köznyelv gyakran „importnak” nevezi, adójogilag azonban el kell különíteni a Közösségen belüli beszerzést a harmadik országból történő termékimporttól. Az autó puszta elektromos meghajtása pedig nem jelent általános áfamentességet. Az áfaszabályok szerint ráadásul egy köznyelvben használt autónak nevezett jármű bizonyos esetekben még „új közlekedési eszköz” lehet: például ha legfeljebb 6000 kilométert futott, vagy az első használatbavételtől legfeljebb hat hónap telt el. [10]
„Szlovák cég közbe = 4 százalékpont megtakarítás?”
✗ Nem így működik. A teljesítési hely főszabály szerint ott van, ahol a fuvarozás a vevő részére befejeződik (2006/112/EK irányelv 40. cikk).
Szemléltető számítás – magyarországi, általános szabályok szerinti értékesítés
27% áfa2 700 000 Ft
Bruttó ár12 700 000 Ft
Ez az értékesítést terhelő áfa – nem azonos az eladó tényleges befizetési kötelezettségével vagy egy esetleges vagyoni hátránnyal.
Használt autó – vagy áfajogi értelemben „új közlekedési eszköz”?
A cikkben említett két példa egyike sem teljesül.
Valós ügy: német és osztrák autók, szlovák cégek, nem létező eladók
A NAV 2023 decemberében nyilvánosságra hozott ügyében a hatósági tájékoztatás szerint két magyar férfi német és osztrák autókereskedőktől vásárolt elektromos járműveket, papíron szlovák társaságok nevére. Az autók ugyanakkor nem Szlovákiába kerültek: Magyarországon tárolták és használták, majd magyar vevőknek értékesítették őket. [1]
A történet legfeltűnőbb mozzanata a magyarországi forgalomba helyezéshez felhasznált dokumentáció volt. A közlés szerint az adásvételi szerződésekben olyan német és osztrák magánszemélyek szerepeltek eladóként, akik nem léteztek. A járműveket magyar honlapon hirdették, és főként készpénzes vásárlókra számítottak. Vagyis a hatóság nem pusztán a fuvarozási útvonal és a számlázási lánc eltérését kifogásolta, hanem azt, hogy a szerződések a valós szereplőket és az ügyleteket sem tükrözték.
A NAV-közlés szerint a feltárt vagyoni hátrány meghaladta a 75 millió forintot. A pénzügyi nyomozók harmincnál több autót foglaltak le – köztük Teslákat, BMW-ket és Audikat –, valamint további vagyonbiztosítási intézkedéseket tettek. A közlemény időpontjában költségvetési csalás és pénzmosás miatt folyt nyomozás, két férfit gyanúsítottként hallgattak ki, egyikük letartóztatását elrendelték. Ezek nyomozati megállapítások: a gyanúsítás és a letartóztatás nem jogerős bűnösségmegállapítás. [1]
Ez a történet már nagyon közel áll ahhoz a helyzethez, amelyet sok autóvásárló csak akkor vesz észre, amikor elé teszik a szerződést: a járművet egy magyarországi kereskedésben találja meg, de a dokumentumok szerint az eladó valaki egészen más.
Nem elszigetelt jelenségről van szó
Egy másik, 2018. november 27-én ismertetett ügycsoportban a NAV több mint 1400 jármű esetében gyanította fiktív társaságok közbeiktatását. A közlemény szerint a vizsgált konstrukciókban mintegy harminc autókereskedő társaság és tizenkét közbeiktatott cég volt érintett. A központi költségvetésnek okozott feltételezett vagyoni hátrány megközelítette az 1,3 milliárd forintot. [2]
A hatóság azt is ismertette, hogy egyes közbeiktatott társaságok egyáltalán nem, vagy csak minimális tartalommal nyújtották be bevallásaikat, és adót nem fizettek. Más esetekben jogosulatlanul alkalmazták a használt termékekre vonatkozó különbözeti adózást. Ezek különböző mechanizmusok, ezért nem szabad minden külföldi autóügyletre egyetlen „áfatrükköt” ráhúzni. [2]
A NAV már korábbi fogyasztói tájékoztatójában is figyelmeztetett arra a gyakorlatra, hogy a járműveket ténylegesen értékesítő magyar közvetítő kimarad az okiratokból, és az adásvételi szerződésben eladóként a külföldi korábbi tulajdonos jelenik meg. Ez nem feltétlenül ugyanaz a konstrukció, mint a szlovák céglánc, de a vevő számára hasonló problémát okozhat: nem világos, kitől és milyen jogi feltételekkel vásárolt. [3]
Német és osztrák autók, szlovák cégek, nem létező eladók
75millió Ft felettfeltárt vagyoni hátrány
- 30+lefoglalt autó (Tesla, BMW, Audi)
- 2gyanúsított
- 1letartóztatás
- Papíron szlovák társaságok vették az autókat
- Az autók Magyarországon maradtak, itt adták el őket
- Az adásvételi szerződésekben nem létező német és osztrák magánszemélyek szerepeltek eladóként
Fiktív társaságok közbeiktatása – ügycsoport
1,3milliárd Ft-hoz közelifeltételezett vagyoni hátrány
- 1400+jármű
- ~30autókereskedő társaság
- 12közbeiktatott cég
- Egyes közbeiktatott cégek nem vagy minimális tartalommal adtak be bevallást, és adót nem fizettek
- Más esetekben jogosulatlanul alkalmazták a különbözeti adózást
Gyanú ≠ ítélet. A NAV-közlemények nyomozati megállapításokat tartalmaznak; a gyanúsítás és a letartóztatás nem jogerős bűnösségmegállapítás.
Mikor lépünk át az adózási hibából a büntetőjog területére?
Az adójogi szabálytalanság és a büntetőjogilag értékelhető csalás között lényeges különbség van. Önmagában az, hogy egy számlát helytelenül állítottak ki, tévesen értelmeztek egy láncügyletet, vagy adóhiány keletkezett, nem bizonyít szándékos bűncselekményt.
A Btk. 396. § (1) bekezdése szerinti költségvetési csalás többek között akkor valósulhat meg, ha az elkövető a költségvetésbe történő befizetési kötelezettséggel kapcsolatban mást tévedésbe ejt, tévedésben tart, valótlan tartalmú nyilatkozatot tesz vagy valós tényt elhallgat, és ezzel vagyoni hátrányt okoz. A bűncselekmény szándékossága, a ténylegesen keletkezett vagyoni hátrány és az egyes résztvevők szerepe bizonyítást igényel. A törvény az alapesetre három évig terjedő szabadságvesztést, meghatározott súlyosabb esetekre ennél magasabb büntetési tételeket ír elő. [7]
A valótlan adásvételi szerződések felhasználása más tényállásokat is felvethet. A Btk. 345. §-a a hamis, hamisított vagy valótlan tartalmú magánokirat meghatározott célú felhasználását rendeli büntetni. Ha a valótlan adatok hatósági nyilvántartásba vagy közokiratba kerülnek, a konkrét körülményektől függően a közokirat-hamisítás szabályai is vizsgálhatók. Az okirat valótlan volta azonban itt sem teszi automatikusan valamennyi közreműködőt büntetőjogilag felelőssé. [7]
Érdemes különválasztani azt is, hogy a kereskedelmi lánc egyik cége nem fizet adót, attól, hogy a többi szereplő tudott-e erről, részt vett-e a visszaélésben, vagy megfelelő gondosság mellett felismerhette-e annak jeleit. Az Európai Unió Bírósága a Mahagében–Dávid-ügyben hangsúlyozta: az adólevonási jog nem tagadható meg pusztán azért, mert egy beszállító szabálytalanságot követett el, anélkül hogy objektív körülményekből igazolható lenne a számlabefogadó tudomása vagy elvárható tudomása a csalásról. Ez az adójogi megállapítás nem helyettesíti a büntetőjogi felelősség önálló vizsgálatát, de jól mutatja a bizonyítás jelentőségét. [11]
1Adójogi szabálytalanság
Önmagában nem bűncselekmény
- Helytelenül kiállított számla
- Tévesen értelmezett láncügylet
- Keletkezett adóhiány
Nem bizonyít szándékos bűncselekményt.
2Költségvetési csalás
Btk. 396. § (1)
- Tévedésbe ejtés, tévedésben tartás, valótlan nyilatkozat vagy valós tény elhallgatása
- A költségvetésbe történő befizetési kötelezettséggel kapcsolatban
- Ténylegesen okozott vagyoni hátrány
- Szándékosság és az egyes résztvevők szerepe – bizonyítani kell
Alapeset: három évig terjedő szabadságvesztés; súlyosabb esetekre magasabb tételek.
3Valótlan okiratok
Btk. 345. § · közokirat-hamisítás
- Hamis, hamisított vagy valótlan tartalmú magánokirat meghatározott célú felhasználása
- Ha valótlan adat hatósági nyilvántartásba vagy közokiratba kerül: a közokirat-hamisítás szabályai is vizsgálhatók
Az okirat valótlansága sem tesz automatikusan minden közreműködőt felelőssé.
És a vevő? Mi történik, ha csak egy jó árú autót akart?
Térjünk vissza Ádámhoz. Ő nem céghálózatokat szervezett, nem készített számlákat, és nem adóelőnyt keresett: egyszerűen autót akart vásárolni. Attól, hogy a kereskedő adóügyletei szabálytalanok lehetnek, a jóhiszemű vevő még nem válik automatikusan bűncselekmény részesévé vagy az eladó adótartozásának kötelezettjévé. Más kérdés, ha valaki tudatosan közreműködik hamis iratok felhasználásában; annak már egyedi jogi következményei lehetnek.
A vevő elsődleges, nagyon is gyakorlati kockázata sokszor polgári jogi. Tegyük fel, hogy az autó a vásárlás után két héttel meghibásodik. Ádám visszamegy a magyar kereskedésbe, ahol azt a választ kapja: „Mi csak közvetítettünk, a szerződés szerint Ön Németországból, magánszemélytől vásárolt.”
Ez a mondat önmagában még nem dönti el, ki a valódi szerződéses eladó. Ha a magyar vállalkozás ténylegesen saját nevében értékesített, az ügylet puszta átnevezése nem feltétlenül zárja ki a fogyasztói jogok alkalmazását. Ha viszont valódi, megfelelően feltárt közvetítés történt, és az eladó ténylegesen külföldi magánszemély, a jogérvényesítés más szabályok és gyakorlati nehézségek szerint alakulhat. A döntő a szerződés tényleges tartalma, a felek magatartása és a bizonyítható körülmények. [8–9]
Fogyasztó és vállalkozás közötti adásvételnél a kellékszavatossági igények általános elévülési ideje két év; használt dologra a felek rövidebb, de legalább egyéves időtartamban is megállapodhatnak. A 373/2021. (VI. 30.) Korm. rendelet 11. § (1) bekezdése szerint – főszabályként – a teljesítéstől számított egy éven belül felismert hibáról vélelmezni kell, hogy már a teljesítéskor fennállt. Ezeket a fogyasztónak kedvező szabályokat azonban nem lehet automatikusan átemelni egy valódi magánszemélyek közötti ügyletre. [8–9]
„Mi csak közvetítettünk, a szerződés szerint Ön Németországból, magánszemélytől vásárolt.”
Mi történt valójában?
Az átnevezés nem feltétlenül zárja ki a fogyasztói jogokat
- 2 éva kellékszavatossági igények általános elévülési ideje fogyasztó és vállalkozás között
- ≥ 1 évhasznált dolognál ennél rövidebb, de legalább egyéves idő köthető ki
- 1 évvélelem: a teljesítéstől számított egy éven belül felismert hibáról főszabályként vélelmezni kell, hogy már a teljesítéskor fennállt
Más szabályok és gyakorlati nehézségek
- ✗a fogyasztónak kedvező szabályok nem emelhetők át automatikusan egy valódi magánszemélyek közötti ügyletre
- ?a jogérvényesítés egy külföldi magánszeméllyel szemben gyakorlatilag is nehezebb lehet
A döntő: a szerződés tényleges tartalma, a felek magatartása és a bizonyítható körülmények.
Öt apróság, amelyet aláírás előtt érdemes tisztázni
Először: nézzük meg, ki szerepel ténylegesen eladóként. Ha a hirdetés és a kereskedés neve magyar, a szerződésen viszont külföldi magánszemély szerepel, tisztázni kell, hogy a magyar fél milyen jogcímen jár el és rendelkezik-e megfelelő meghatalmazással.
Másodszor: a vételár, a fizetési mód és a pénz címzettje legyen következetes. Ha az eladó állítólag egy német magánszemély, de az ellenérték magyar kereskedő vagy más személy számlájára érkezik, arra világos, dokumentálható magyarázat szükséges. Az eltérés figyelmeztető jel, nem önmagában bizonyíték.
Harmadszor: az iratokban követhető legyen az autó azonosítója, az eladók és vevők személye, valamint a tulajdonjog-átruházás jogcíme. A járműazonosító számnak (VIN) egyeznie kell az okmányokon és magán az autón is. Érdemes a rendelkezésre álló járműtörténeti és külföldi dokumentumokat is ellenőrizni.
Negyedszer: ne írjunk alá üresen hagyott, visszadátumozott, valótlan vételárat vagy ismeretlen eladót feltüntető szerződést. A „csak a honosításhoz kell” magyarázat nem teszi ártalmatlanná a valótlan nyilatkozatot.
Ötödször: még a foglaló átadása előtt kérdezzünk rá, kivel szemben érvényesíthetők majd a szavatossági igények. A választ ne csak szóban, hanem a szerződésben és a kapcsolódó dokumentumokban is tegyük egyértelművé.
A történet tanulsága
A Passau és Bécs közötti úton nem az okozza az áfacsalást, ha egy autó más országba kanyarodik, mint ahová az egyik számlát kiállították. Az áfacsalás ott kezdődhet, ahol a valós kereskedelmi szereplőket fiktív személyekkel vagy cégekkel helyettesítik, a szerződések nem létező ügyleteket mutatnak, és mindez az adófizetési kötelezettség eltitkolásához vezet.
Egy autó jogszerűen érkezhet Németországból közvetlenül Magyarországra úgy, hogy egy szlovák társaság is részt vesz a kereskedelemben. A probléma nem a papírokon feltűnő külföldi cégnév, hanem az, ha az nem a valóságot írja le. És ez nemcsak az adóhatóság számára lényeges: az autót megvásárló ember szempontjából később az is eldöntheti az ügyet, hogy egy meghibásodás esetén egyáltalán kihez fordulhat.
Felhasznált források és jogszabályok
A 2026. november 8-án hatályos rendelkezések, valamint a hivatkozott közlemények alapján. A korábbi NAV-ügyekben szereplő adatok az akkori hatósági tájékoztatások állapotát tükrözik; jogerős ítéletet önmagukban nem igazolnak.
- [1] Világgazdaság (2023. december 4.), a NAV tájékoztatása alapján – Elektromos autó csempészeket kapcsolt le a NAV – forrás megnyitása
- [2] NAV (2018. november 27.) – Másfél milliárdot csaltak el külföldi használt autókkal (archív közlemény) – forrás megnyitása
- [3] NAV – Olcsón és jót? Mennyibe kerül valójában a külföldről behozott használt autó? – forrás megnyitása
- [4] 2006/112/EK tanácsi irányelv a közös hozzáadottértékadó-rendszerről, különösen 36a., 40–42. cikk – forrás megnyitása
- [5] 2007. évi CXXVII. törvény az általános forgalmi adóról, különösen 91. § (2) és 141. § – forrás megnyitása
- [6] Európai Bizottság, Your Europe – tagállami általános héamértékek – forrás megnyitása
- [7] 2012. évi C. törvény (Btk.), különösen 342., 345. és 396. § – forrás megnyitása
- [8] 2013. évi V. törvény (Ptk.), különösen 6:159. és 6:163. § – forrás megnyitása
- [9] 373/2021. (VI. 30.) Korm. rendelet, különösen 11. § – forrás megnyitása
- [10] NAV – 2026. évi, 16. számú információs füzet az új közlekedési eszközök közösségi ügyleteiről – forrás megnyitása
- [11] EUB, C-80/11. és C-142/11. sz. egyesített ügyek – Mahagében és Dávid, 2012. június 21. – forrás megnyitása